
Los precios del azúcar se han disparado casi un 25% desde principios de año. Esta subida refleja unas condiciones de oferta mundial más ajustadas, impulsadas por El Niño, el aumento de la producción de etanol y las restricciones a la exportación.
La oferta mundial se ve sometida a presión, los precios siguen una tendencia alcista sostenida
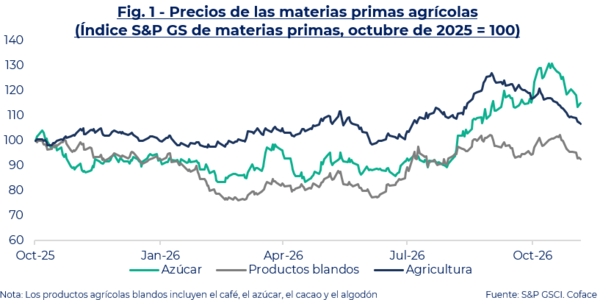
Mientras que la mayoría de los mercados de materias primas agrícolas se han estancado desde el inicio de la nueva campaña comercial, los precios del azúcar han seguido subiendo. Aunque el índice S&P GSCI Agriculture [1]ha caído un 16 % desde principios de septiembre, el índice específico del azúcar ha subido, sin embargo, un 1 % durante el mismo periodo (Figura 1). Desde principios de año, el precio de referencia [2]del azúcar en bruto se ha disparado en torno a un 25 %, superando los 450 dólares estadounidenses por tonelada a mediados de octubre, su nivel más alto en casi dos años.
Datos para el gráfico en formato .xlsx
En un contexto de demanda estable, la evolución de los precios viene determinada en gran medida por las condiciones de la oferta. Tres factores están alimentando esta presión alcista sobre los precios: las condiciones meteorológicas adversas vinculadas a El Niño, el auge de los biocombustibles impulsado por el aumento de los precios del petróleo y las restricciones a la exportación.
La Organización Internacional del Azúcar [3]prevé ahora un déficit mundial de 0,2 millones de toneladas (Mt) para la campaña comercial 2026/2027 (octubre-septiembre), tras haber registrado un superávit de 1,1 Mt en la campaña anterior. Esta previsión refleja el descenso previsto de la producción en la mayoría de las principales regiones productoras, que representan más de la mitad de la producción mundial (Figura 2). Sin embargo, varios factores apuntan a que este déficit podría ser mayor de lo previsto, lo que mantendría la presión al alza sobre los precios en los próximos meses.
El Niño está pasando factura a los principales productores de caña de azúcar
En Brasil, el principal productor mundial (que representa el 23,5 % de la producción global), las fuertes lluvias registradas en septiembre y principios de octubre en la región Centro-Sur (que representa más del 90 % de la producción nacional) están perturbando las etapas finales de la cosecha y las operaciones de molienda de la caña de azúcar. Las precipitaciones excepcionales han retrasado el acceso a las plantaciones y han saturado la caña de agua, reduciendo su contenido en azúcar. En consecuencia, desde el inicio de la temporada en marzo hasta finales de septiembre, el volumen de caña molida se redujo un 2,9 %interanual, hasta situarse en 510 Mt.
En la India, el segundo mayor productor mundial (16 %), el monzón del suroeste —esencial para el crecimiento de la caña de azúcar entre junio y septiembre— concluyó con un déficit de precipitaciones del 12,6 % a nivel nacional, lo que ha obstaculizado el crecimiento de los cultivos y los rendimientos previstos.
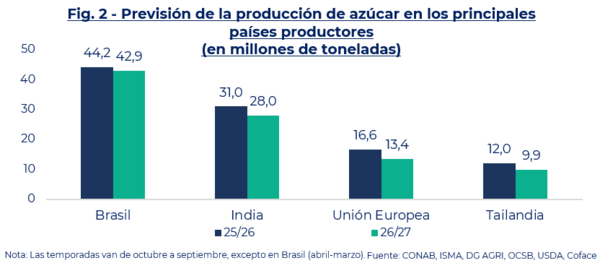
La misma tendencia se observa en Tailandia, el quinto mayor productor mundial (6 %) pero el segundo mayor exportador por detrás de Brasil, país en el que también se prevé una caída del 17 % en la producción de azúcar en 2026/2027, hasta menos de 10 Mt. Estos acontecimientos están directamente relacionados con la intensidad excepcional del actual fenómeno de El Niño, que se espera que siga lastrando la producción al menos hasta el primer trimestre de 2027.
Además, en la Unión Europea, el tercer mayor productor mundial (8 %), las olas de calor sin precedentes de este verano han afectado gravemente a las cosechas de remolacha azucarera, independientemente de El Niño, y se prevé que la producción de azúcar caiga un 20 % en la campaña de comercialización 2026/27, hasta situarse en 13,5 Mt.
El auge del etanol está reduciendo la oferta mundial de azúcar
Con el fin de reducir su dependencia de las importaciones de gasóleo y gasolina, Brasil y la India han aumentado repetidamente sus porcentajes obligatorios de mezcla de etanol en los combustibles durante los últimos años. En julio, Brasil elevó su porcentaje obligatorio del 30 % al 32 % hasta enero de 2027, mientras que la India ha alcanzado su objetivo del 20 % —fijado en 2018 para 2030— antes de lo previsto, en 2025. Cada aumento de la tasa de mezcla conlleva una mayor reasignación de la caña de azúcar hacia la producción de etanol. La subida de los precios del petróleo desde el inicio de la guerra en Irán, combinada con la atonía de los precios del azúcar en el primer semestre del año, ha fomentado aún más el desvío de la caña hacia la producción de etanol.
En el centro-sur de Brasil, la proporción de caña de azúcar destinada a la producción de azúcar cayó por debajo del 47 % durante los primeros cinco meses de la campaña 2026/2027 (abril-marzo), en comparación con casi el 53 % del año anterior.
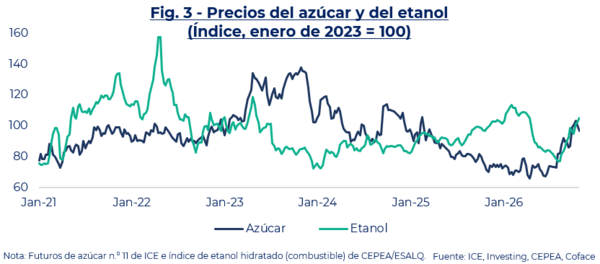
A pesar de la reciente subida de los precios del azúcar, que ha mejorado el atractivo relativo de la producción azucarera (Figura 3), es poco probable que los ajustes realizados por los productores brasileños sean suficientes para compensar por completo el déficit acumulado. A mediados de octubre, en términos comparables, la producción de azúcar había descendido un 14,6 % con respecto a la temporada anterior, mientras que la producción de etanol aumentó un 4,3 %.
Datos para el gráfico en formato .xlsx
El cierre del mercado indio agrava las tensiones en el mercado mundial
La India, el segundo mayor exportador mundial hasta 2023, ha ido reduciendo progresivamente sus exportaciones de azúcar desde entonces, hasta prohibirlas casi por completo en mayo de 2026 con el fin de proteger su mercado interior. Al mismo tiempo, el país ha abierto un contingente arancelario que permite la importación de 1 Mt de azúcar en bruto hasta el 31 de octubre. Las autoridades han llegado incluso a prohibir el uso de caña de azúcar para producir etanol a partir del 1 de noviembre. Esto debería contribuir a mantener la oferta de azúcar prevista para el consumo en 28 Mt en 2026/2027, al mismo nivel que la campaña de comercialización anterior, ya que, de las 31 Mt de azúcar producidas, 3 Mt se destinaban a la producción de etanol. La política de la India aumenta así la dependencia del mercado mundial respecto a Brasil, que ya representa el 55 % de las exportaciones, y, en consecuencia, su vulnerabilidad ante una crisis de producción localizada.
[1] Índice de referencia compuesto de los precios mundiales de las materias primas agrícolas.
[2] Contrato de futuros sobre azúcar n.º 11 de la ICE.
[3] Perspectivas trimestrales del mercado – agosto de 2026.


